
Lesedauer: 6 Minuten
Das Wichtigste in Kürze
- Der weltweite HVAC-Markt soll von 255,40 Milliarden US-Dollar im Jahr 2025 auf 383,60 Milliarden US-Dollar im Jahr 2031 wachsen. Eingefügter Text
- Regional unterscheiden sich die Anforderungen stark: In Asien-Pazifik und im Nahen Osten dominiert Kühlung, in Nordamerika und Europa Heizung. Eingefügter Text
- Regulierung wird zum wichtigsten Nachfragehebel, weil neue Effizienz- und Elektrifizierungsvorgaben den Austausch bestehender Systeme beschleunigen. Eingefügter Text
- Drei Wachstumsfelder prägen die Branche besonders: vernetzte Services, intelligente Steuerung und spezialisierte Kühllösungen für Rechenzentren. Eingefügter Text
- In Europa liegen die größten Chancen bei Retrofit, Compliance und integrierten Modernisierungskonzepten für den Gebäudebestand. Eingefügter Text
- Bremsfaktoren bleiben hohe Anfangsinvestitionen, lange Entwicklungszyklen und vor allem der Fachkräftemangel.
Über weite Teile ihrer Geschichte war die HVAC-Branche vor allem ein Geschäft mit Anlagen und Geräten. Kältemaschinen, Lüftungsgeräte, Split-Systeme und Heizkessel gelangten über Distributoren und Fachbetriebe in den Markt. Entscheidend waren Kosten, Zuverlässigkeit und Lieferzeiten. Dieses Geschäft besteht weiterhin. Doch die Zahlen zeigen inzwischen deutlich, dass sich die Wertschöpfung verschiebt.
Der weltweite Umsatz mit HVAC-Anlagen soll von 255,40 Milliarden US-Dollar im Jahr 2025 auf 383,60 Milliarden US-Dollar im Jahr 2031 steigen. Das entspricht einem durchschnittlichen jährlichen Wachstum von 7,0 Prozent und einem zusätzlichen jährlichen Marktvolumen von rund 128 Milliarden US-Dollar innerhalb von nur sechs Jahren. Bemerkenswert ist dabei weniger die Wachstumsrate selbst als die Kombination dreier sehr unterschiedlicher Treiber: steigende Temperaturen, eine zunehmende Regulierung der Energieeffizienz und der Einzug von Software in einen Markt, der sich dieser Entwicklung lange entzogen hat.
Kühlung dominiert den Weltmarkt, doch regional unterscheiden sich die Anforderungen deutlich
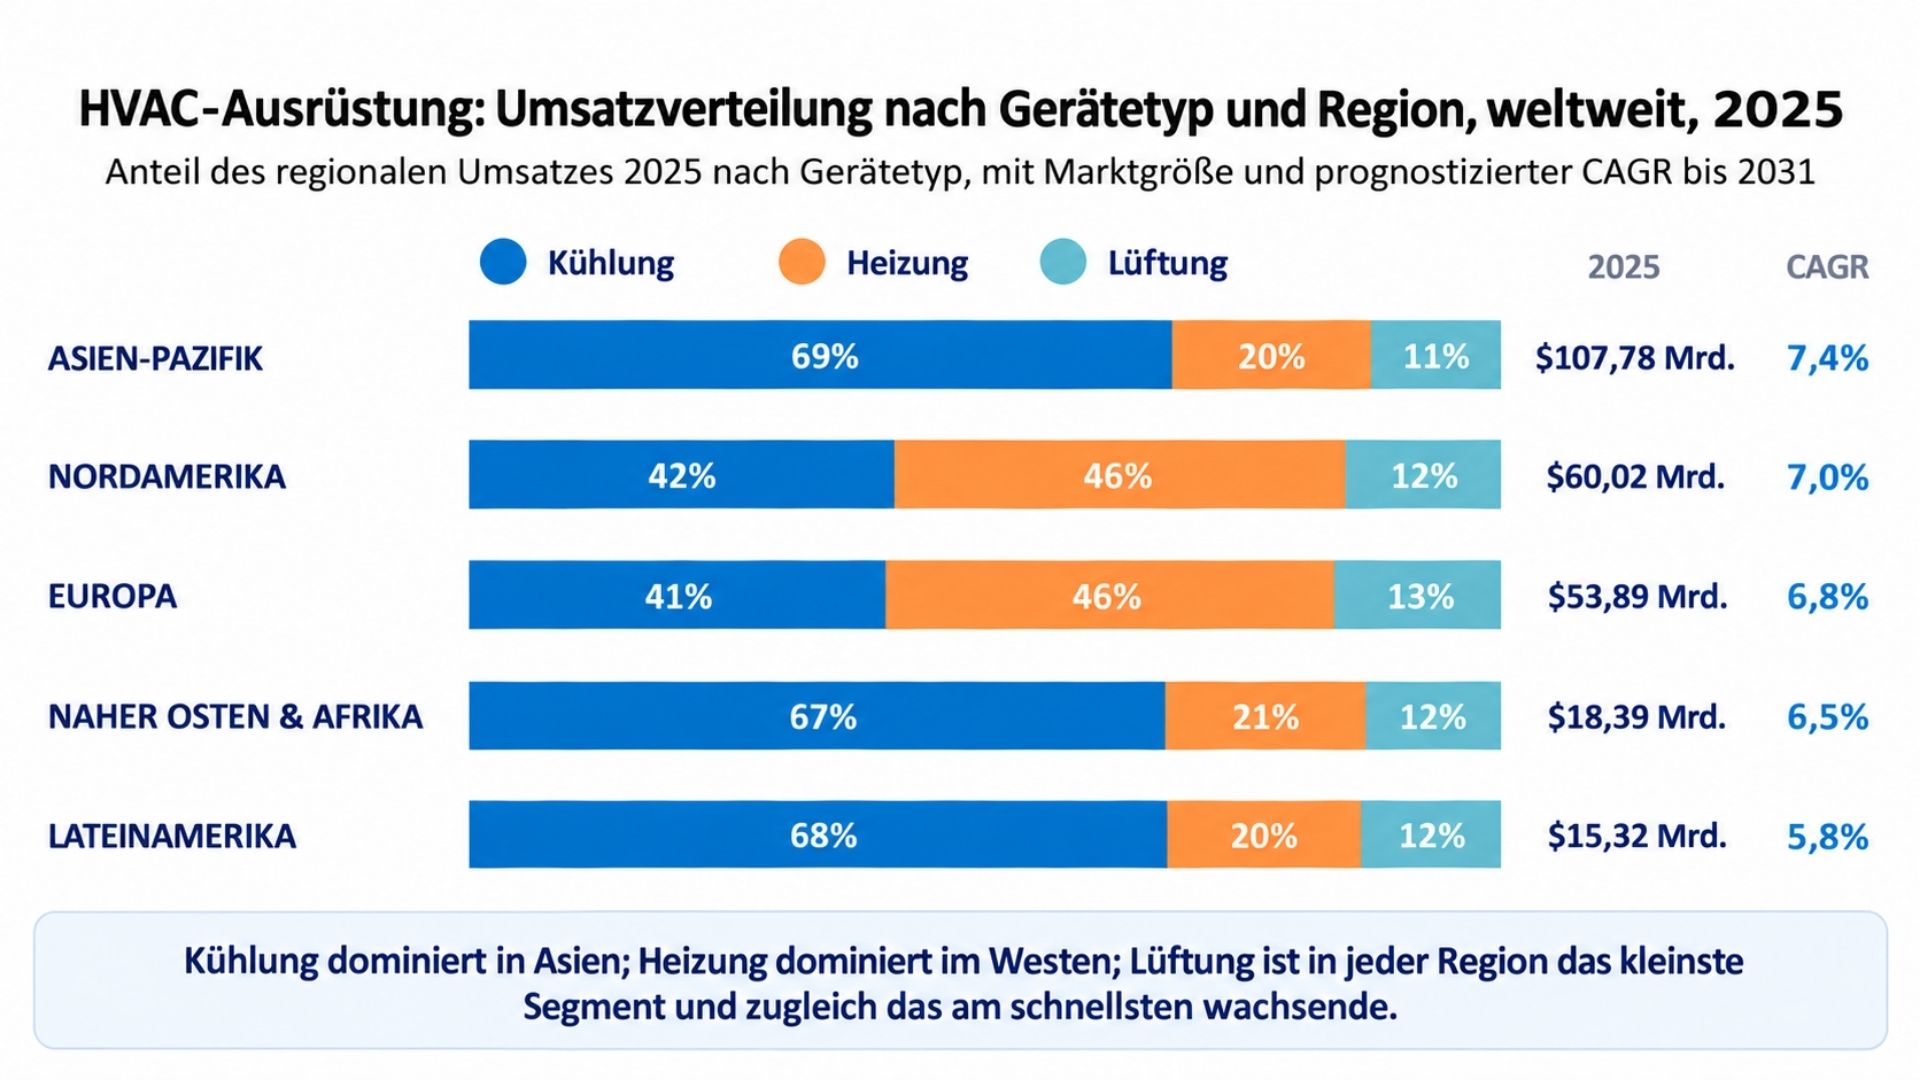
Weltweit entfallen 2025 rund 56,4 Prozent des Umsatzes auf Kühlung, 31,8 Prozent auf Heizung und 11,8 Prozent auf Lüftung. Dieser globale Durchschnitt sagt jedoch nur begrenzt etwas über die tatsächlichen Marktbedingungen aus. Denn je nach Region verändert sich der Produktmix grundlegend.
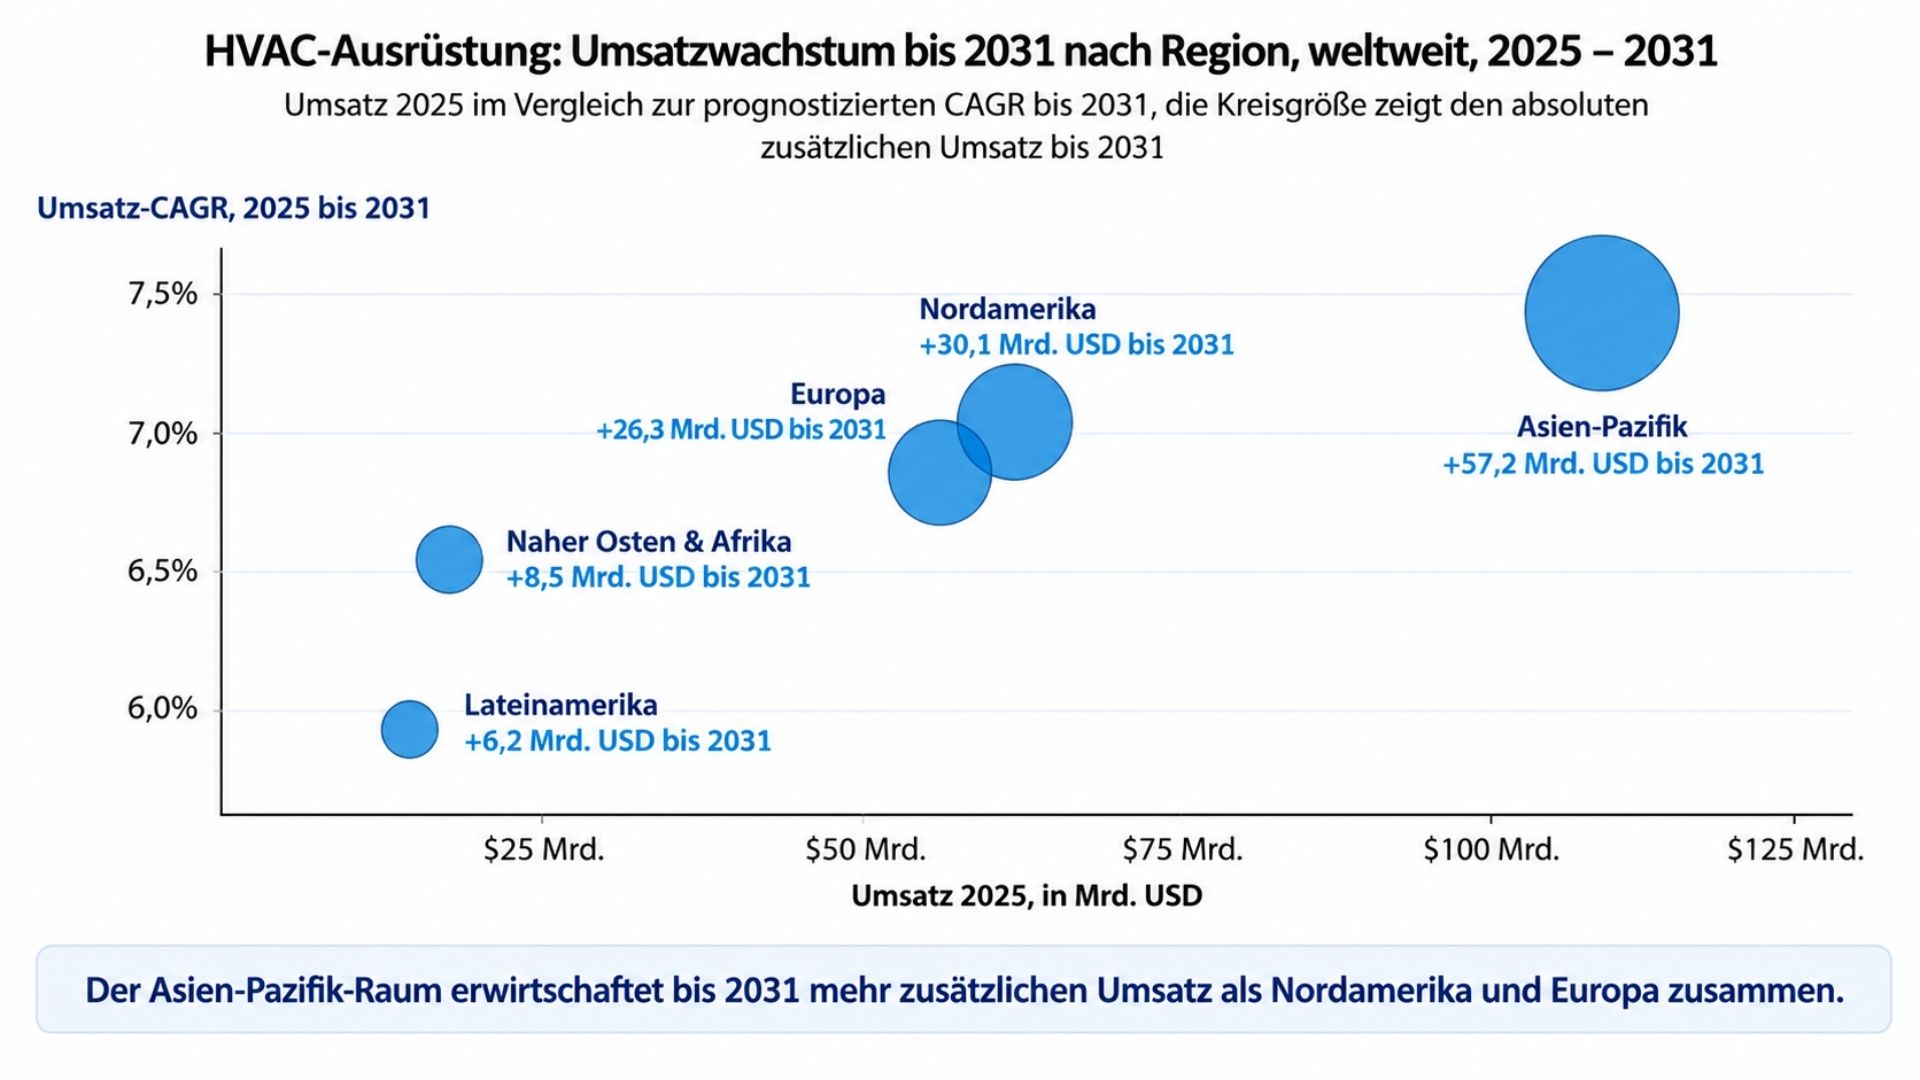
Im asiatisch-pazifischen Raum, mit einem Marktvolumen von 107,78 Milliarden US-Dollar die größte Region, soll der Umsatz bei einem jährlichen Wachstum von 7,4 Prozent auf 164,95 Milliarden US-Dollar steigen. Kühlung macht hier 69,1 Prozent des Umsatzes aus. Hitzewellen in China, Indien und Thailand treiben die Nachfrage, während die wachsende Bedeutung der Luftqualität der Lüftungstechnik ein jährliches Wachstum von 7,7 Prozent beschert.
Im Nahen Osten und in Afrika liegt der Kühlungsanteil bei 66,6 Prozent. In Saudi-Arabien, den Vereinigten Arabischen Emiraten und Kuwait steigen die Temperaturen im Sommer regelmäßig auf über 45 °C. Für große Bauprojekte entwickelt sich deshalb die zentrale Kälteversorgung zunehmend zum Standard. Ein ähnliches Bild zeigt sich in Lateinamerika mit einem Kühlungsanteil von 67,8 Prozent. Auffällig ist dort allerdings die Verteilung nach Gebäudetypen: 56,2 Prozent des Marktes entfallen auf Wohngebäude. Damit weist Lateinamerika unter den betrachteten Regionen den höchsten Anteil des Wohnsegments auf.
In Nordamerika und Europa kehrt sich das Verhältnis um. In Nordamerika bildet die Heizung mit 46,4 Prozent das größte Segment, vor der Kühlung mit 41,5 Prozent. Europa weist mit einem Heizungsanteil von 46,2 Prozent eine nahezu identische Struktur auf. Anders als in wärmeren Regionen geht es hier weniger um eine wachsende Verbreitung von Klimatisierung. Im Mittelpunkt steht vielmehr die Elektrifizierung der Wärmeversorgung, bei der Wärmepumpen zunehmend fossile Heizsysteme ersetzen.
Für international tätige Anbieter ergibt sich daraus eine klare Konsequenz: Eine einheitliche globale Produktstrategie greift zu kurz. Ein Portfolio, das auf hohe Absatzvolumina im asiatisch-pazifischen Kühlungsmarkt zugeschnitten ist, entspricht nahezu dem Gegenteil dessen, was beispielsweise auf dem deutschen Markt gefragt ist.
Regulierung wird zum zentralen Treiber der Nachfrage
Ein wesentlicher Teil des verlässlichsten Wachstums in diesem Markt entsteht nicht dadurch, dass sich Kunden freiwillig für neue Anlagen entscheiden. Er entsteht durch regulatorische Vorgaben, aufgrund derer bestehende Technik die neuen Anforderungen nicht mehr erfüllt.
Das deutsche Gebäudeenergiegesetz schreibt für neue Heizungsanlagen einen Anteil von mindestens 65 Prozent erneuerbarer Energien vor und schafft damit einen starken Impuls für die Nachfrage nach elektrischen Wärmepumpen. Der European Green Deal und die novellierte EU-Gebäuderichtlinie EPBD unterstützen europaweit den schrittweisen Abschied von fossilen Heizsystemen. In Nordamerika treiben Elektrifizierung sowie Steuervergünstigungen und Förderprogramme die Nachfrage nach Wärmepumpen in unterschiedlichen Klimazonen. In den Golfstaaten erhöhen Green-Building-Vorgaben, der Umstieg auf Kältemittel mit niedrigem Treibhauspotenzial (Low GWP) und das rund 30.000 Gebäude umfassende Retrofit-Programm in Dubai den Wert des Modernisierungs- und Ersatzgeschäfts. Selbst in Lateinamerika, mit 5,8 Prozent die Region mit dem geringsten Wachstum, führen strengere Effizienzstandards dazu, dass sowohl im Neubau als auch bei Sanierungen effizientere Systeme nachgefragt werden.
Gerade deshalb verdient das Retrofit-Geschäft deutlich mehr Aufmerksamkeit. Regulierung macht aus einer optionalen Modernisierung eine Investition mit zeitlichem Handlungsdruck. Dadurch verkürzen sich Austauschzyklen und die Nachfrage wird planbarer, als dies im Neubaugeschäft typischerweise der Fall ist. Das ist umso relevanter, da Gebäude für rund 40 Prozent des weltweiten Energieverbrauchs stehen und bei der Erreichung von Netto-Null-Zielen eine zentrale Rolle spielen.
Ein vergleichsweise stiller Gewinner dieser Entwicklung ist die Lüftungstechnik. Sie bildet zwar in allen Regionen das kleinste Segment, wächst aber besonders dynamisch. In Nordamerika liegt die jährliche Wachstumsrate bei 7,3 Prozent, in Europa bei 7,1 Prozent. Vor allem Wärmerückgewinnung und bedarfsgeregelte Lüftungssysteme gewinnen an Bedeutung. Mehrstufige Filtersysteme, HEPA-Filter und UVGI-Technologien entwickeln sich dabei zunehmend von optionalen Ausstattungsmerkmalen zu fest definierten Anforderungen. Raumluftqualität ist damit nicht mehr nur ein Thema für Gesundheit und Wohlbefinden, sondern wird zunehmend Bestandteil technischer und regulatorischer Vorgaben. Der Markt folgt dieser Entwicklung.
Drei Wachstumsfelder verändern den HVAC-Markt
Das Wachstum der HVAC-Branche verlagert sich zunehmend über das reine Anlagengeschäft hinaus in Richtung vernetzter Services, intelligenter Regelungstechnik und spezialisierter Kühllösungen. Hersteller können IoT-Sensorik und cloudbasierte Analysen integrieren, um Ferndiagnosen und vorausschauende Wartung zu ermöglichen und damit wiederkehrende Serviceumsätze zu erschließen.
Künstliche Intelligenz und Machine Learning schaffen zugleich die Grundlage für selbstoptimierende Systeme, die Belegung, Wetterbedingungen und Energiepreise berücksichtigen und Lasten über unterschiedliche Gebäudezonen hinweg optimieren.
Ein drittes Wachstumsfeld entsteht durch den Ausbau von Rechenzentren. Die steigende Leistungsdichte erhöht den Bedarf an Präzisionskühlung, darunter Direct-to-Chip-Kühlung, Immersionskühlung sowie In-Row- und modulare Kühllösungen. Ziel sind leistungsfähige Infrastrukturen mit geringerer Power Usage Effectiveness (PUE) und einer verbesserten Nachhaltigkeitsbilanz.
Europas HVAC-Potenzial liegt in Retrofit und Compliance
Auf dem europäischen Markt werden insbesondere diejenigen Anbieter profitieren, die Regulierung nicht ausschließlich als Frage der Produktkonformität betrachten, sondern als Ausgangspunkt für ein dauerhaftes Retrofit-Geschäft. Das Marktvolumen soll von 53,89 Milliarden US-Dollar im Jahr 2025 auf 80,17 Milliarden US-Dollar im Jahr 2031 steigen.
Eine starke Marktposition entsteht dabei aus der Kombination von elektrifizierter Wärmeerzeugung, Kältemitteln mit niedrigem Treibhauspotenzial, Lüftung mit Wärmerückgewinnung, intelligenter Regelungstechnik und Services über den gesamten Lebenszyklus. Besonders groß ist das Potenzial im älteren Gebäudebestand, wo Eigentümer zunehmend mehrere Systeme koordiniert modernisieren müssen, um strengere energetische Anforderungen zu erfüllen. Anbieter können hier zusätzliche Wettbewerbsvorteile schaffen, wenn sie Finanzierung, Installation, Inbetriebnahme und den Nachweis der tatsächlichen Anlagenperformance durch lokale Partnerschaften vereinfachen.
Besonders gute Skalierungsmöglichkeiten bietet der Nichtwohngebäudebestand. Bürogebäude, Einzelhandelsflächen, Hotels, Krankenhäuser und öffentliche Einrichtungen stehen sowohl unter hohem Betriebskostendruck als auch vor zunehmend messbaren Anforderungen an ihre Gebäudeperformance. Statt einzelne Anlagen isoliert auszutauschen, dürften Eigentümer daher verstärkt auf integrierte Modernisierungskonzepte setzen, die Wärmepumpen, Lüftung mit Wärmerückgewinnung, intelligente Regelung und kontinuierliches Energiemonitoring miteinander verbinden. Gute Voraussetzungen haben Anbieter, die nachweisbare Einsparungen belegen, Eingriffe in den laufenden Gebäudebetrieb minimieren und Modernisierungen über ganze Gebäudeportfolios hinweg unterstützen können.
Was das Wachstum bremst
Die größten Hürden sind struktureller, nicht konjunktureller Natur. Hohe Anfangsinvestitionen und laufende Wartungskosten verlangsamen die Einführung neuer Systeme. Hohe Forschungs- und Entwicklungsausgaben bei gleichzeitig langen Entwicklungszyklen verzögern die Umsatzrealisierung.
Besonders relevant ist jedoch der Fachkräftemangel. Eine alternde Installateursstruktur und die begrenzte Verfügbarkeit technisch qualifizierter Fachkräfte bestimmen maßgeblich, wie schnell anspruchsvollere Lösungen tatsächlich in die Fläche gebracht werden können. Denn KI-optimierte Systeme lassen sich nur so schnell skalieren, wie qualifiziertes Personal für Installation, Inbetriebnahme und Betrieb zur Verfügung steht. Hinzu kommt, dass das Wissen über IoT-fähige HVAC-Systeme auf Anwenderseite weiterhin begrenzt ist und die Verbreitung intelligenter Lösungen dadurch hinter ihrem Potenzial zurückbleibt.
Fazit
Drei strategische Handlungsfelder werden in den kommenden sechs Jahren besonders relevant sein.
Erstens müssen Anbieter nicht nur ihr Marketing, sondern vor allem ihre Portfolios regional differenzieren. In Nordamerika und Europa stehen Wärmepumpen und heizungsorientierte Lösungen im Vordergrund. Im asiatisch-pazifischen Raum, im Nahen Osten und in Afrika sowie in Lateinamerika sind dagegen leistungsfähige und energieeffiziente Kühllösungen entscheidend.
Zweitens sollte das Retrofit- und Compliance-Geschäft gezielt ausgebaut werden. Regulatorische Anforderungen schaffen einen vergleichsweise gut planbaren Bedarf an Modernisierung und Ersatz.
Drittens gilt es, Konnektivität wirtschaftlich zu nutzen. Mit zunehmender Standardisierung der Hardware gewinnen wiederkehrende Erlöse aus digitalen und technischen Services gegenüber der reinen Marge aus dem Anlagenverkauf an Bedeutung.
Download
Laden Sie weiterführende Insights und Marktdaten zur Entwicklung des globalen HVAC-Marktes herunter, um regionale Unterschiede, regulatorische Treiber und neue Wachstumsfelder besser einordnen zu können.
- Global HVAC Equipment Growth Outlook (Englisch) (pdf, 863 KB)