
Lesedauer: 5 Minuten
Das Wichtigste in Kürze
- Die im zugrunde liegenden Report quantifizierten Marktsegmente für Wärmepumpen steigen von 56,37 Milliarden US-Dollar im Jahr 2026 auf 122,87 Milliarden US-Dollar im Jahr 2035.
- Dekarbonisierung, CO₂-Preise, Förderprogramme und Energiesicherheit sind zentrale strukturelle Treiber des Marktes.
- Technologische Fortschritte erweitern die Einsatzmöglichkeiten, unter anderem durch höhere Vorlauftemperaturen und neue Lösungen für Prozesswärme.
- Kältemittel mit niedrigem Treibhauspotenzial sowie Digitalisierung, Monitoring und Predictive Maintenance gewinnen an Bedeutung.
- Der Wettbewerb verlagert sich vom Verkauf einzelner Geräte hin zu Systemintegration, Software, Finanzierung und langfristigen Services.
- Heat-as-a-Service kann Investitionshürden reduzieren, stellt Anbieter aber vor höhere Anforderungen an Finanzierung, Betrieb und Messbarkeit.
- Fachkräftemangel, hohe Anfangsinvestitionen, Energiepreise und Lieferketten bleiben zentrale Wachstumsbremsen.
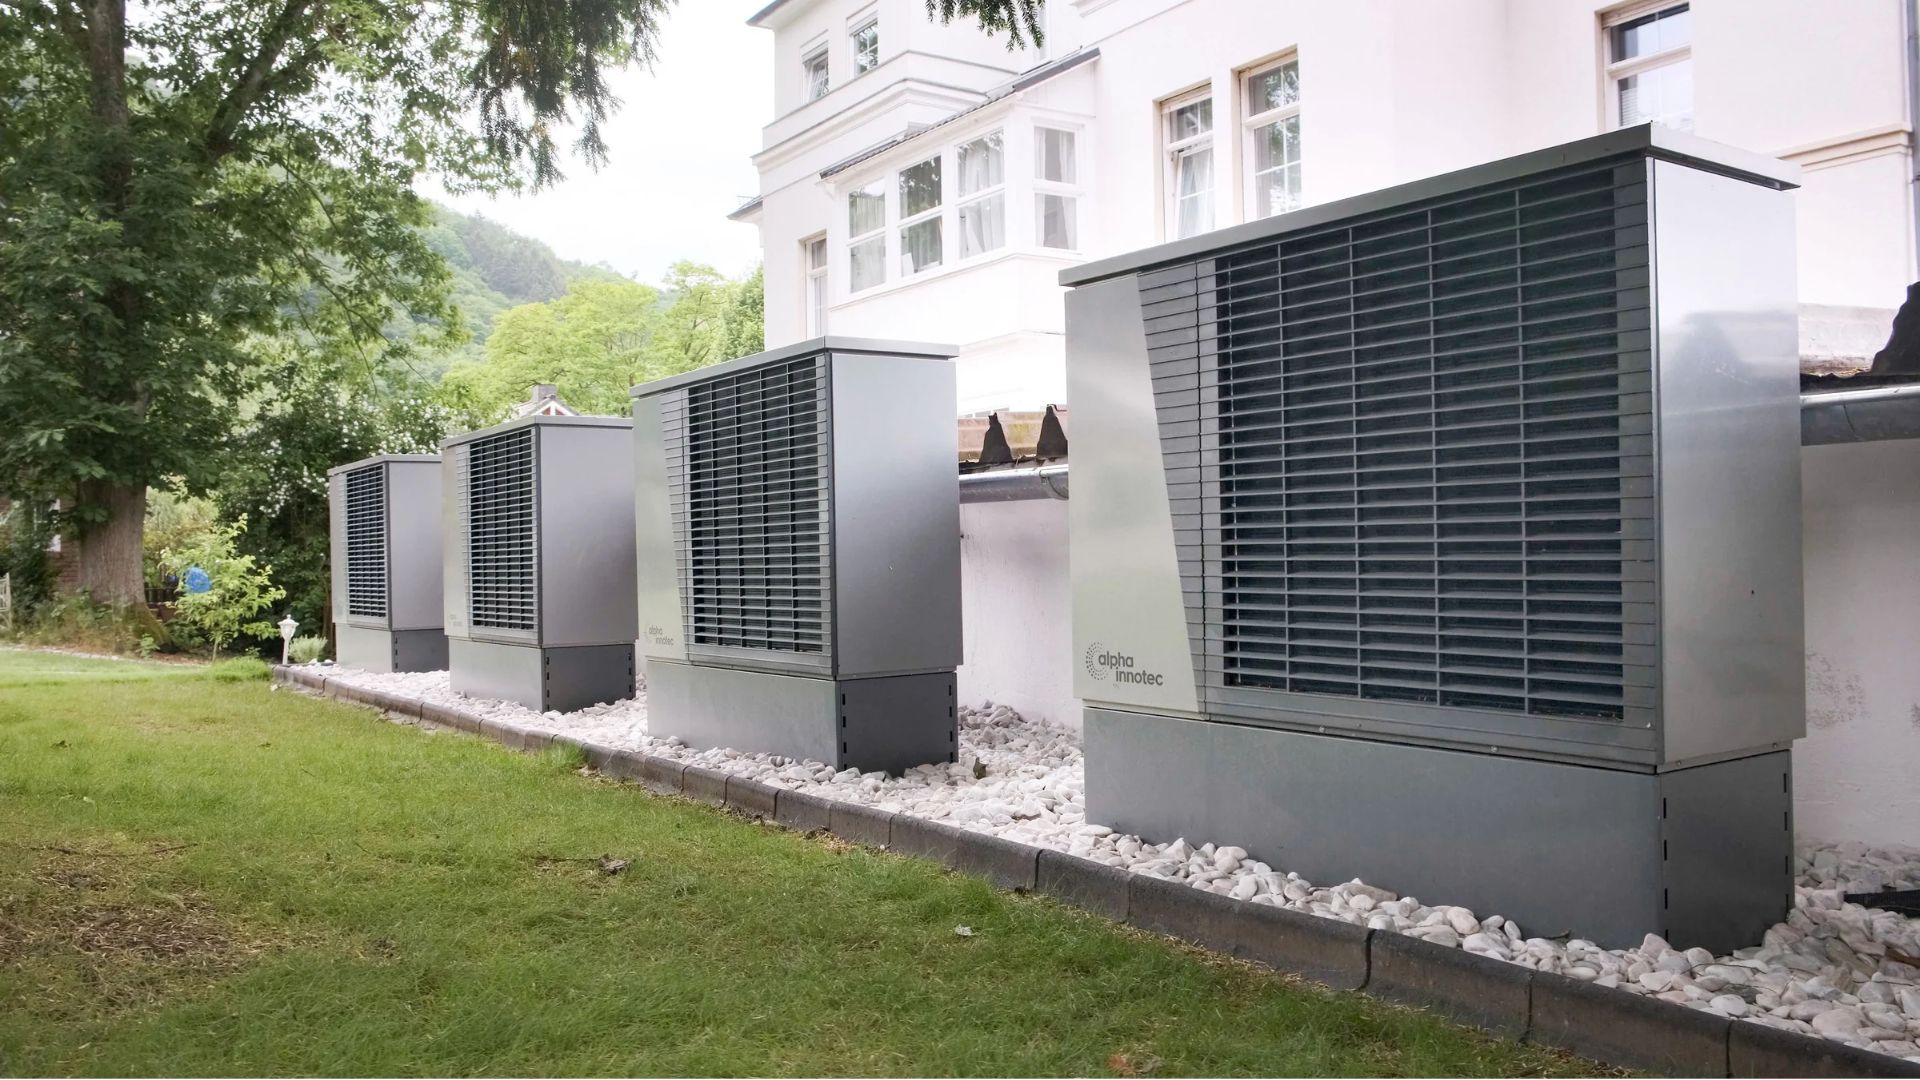
Der Wärmepumpenmarkt tritt in eine neue Entwicklungsphase ein. Galten Wärmepumpen lange vor allem als effiziente Alternative zu konventionellen Heizsystemen, gewinnen sie zunehmend strategische Bedeutung für die Elektrifizierung der Wärmeversorgung, die Verringerung der Abhängigkeit von fossilen Brennstoffen und die Steuerung des Energiebedarfs. Die Prognosen von Frost & Sullivan gehen bis 2035 von einem starken Marktwachstum aus, unterstützt durch politische Rahmenbedingungen, technologische Fortschritte und neue Geschäftsmodelle. In den im zugrunde liegenden Bericht betrachteten Marktsegmenten steigt der jährliche Gesamtumsatz von 56,37 Milliarden US-Dollar im Jahr 2026 auf 122,87 Milliarden US-Dollar im Jahr 2035. Die Entwicklung ist eindeutig: Wärmepumpen rücken zunehmend ins Zentrum von Energie- und Dekarbonisierungsstrategien.
Dieses Wachstum wird jedoch regional unterschiedlich verlaufen. Wie schnell sich Wärmepumpen durchsetzen, hängt unter anderem von den lokalen Strom- und Gaspreisen, dem Gebäudebestand, den klimatischen Bedingungen, der Netzinfrastruktur und der Kontinuität politischer Maßnahmen ab. Dennoch wird die langfristige Entwicklung von mehreren strukturellen Faktoren getragen, die voraussichtlich Bestand haben werden.
Politische Rahmenbedingungen schaffen einen strukturellen Markt
Dekarbonisierungsziele bleiben der stärkste Treiber des Marktes. Regierungen betrachten die Elektrifizierung der Wärmeversorgung zunehmend als politisches Ziel und nicht mehr allein als individuelle Entscheidung von Verbrauchern. In Europa unterstützen Initiativen und Regelwerke wie REPowerEU, die überarbeitete Erneuerbare-Energien-Richtlinie und die Energieeffizienzrichtlinie den Ersatz fossil betriebener Heizsysteme und die Modernisierung bestehender Gebäude und Anlagen. Auch die CO₂-Bepreisung, einschließlich der geplanten Ausweitung des Emissionshandels, kann die Wirtschaftlichkeit über den gesamten Lebenszyklus verbessern, indem fossile Wärme zunehmend mit höheren Kosten verbunden ist.
Fördermaßnahmen spielen weiterhin eine wichtige Rolle, da die hohen Anfangsinvestitionen für viele Projekte eine wesentliche Hürde darstellen. Zuschüsse, Förderprogramme, Steuervergünstigungen und Mittel für Sanierungen können Finanzierungslücken schließen und die Marktentwicklung unterstützen. Mindestens ebenso wichtig wie die Höhe der Förderung ist jedoch deren Verlässlichkeit. Abrupte Änderungen bei Förderprogrammen können zunächst Nachfragespitzen und anschließend starke Einbrüche auslösen und damit Hersteller, Installationsbetriebe und Investoren vor erhebliche Herausforderungen stellen. Besonders wirksam sind deshalb Rahmenbedingungen, die langfristige Planungssicherheit mit strengeren Effizienzanforderungen und einer schrittweisen Verteuerung CO₂-intensiver Heizsysteme verbinden.
Auch die Energiesicherheit gewinnt als Markttreiber an Bedeutung. Schwankende Brennstoffpreise und die Abhängigkeit von Energieimporten stärken die Argumente für eine elektrifizierte Wärmeversorgung. Wärmepumpen werden damit nicht nur zu einer Technologie zur Reduzierung von Emissionen, sondern auch zu einem Instrument für mehr Resilienz und langfristige Versorgungssicherheit.
Technologische Fortschritte erweitern die Einsatzmöglichkeiten
Auch technologisch entwickeln sich Wärmepumpen schnell weiter. Fortschritte bei Verdichtern, Wärmetauschern, thermodynamischen Kreisläufen und drehzahlgeregeltem Betrieb erhöhen die Effizienz und verbessern die Leistungsfähigkeit bei niedrigen Außentemperaturen. In bestimmten Gebäudeanwendungen sind inzwischen Vorlauftemperaturen von rund 75 °C möglich. Das verbessert die Kompatibilität mit bestehenden Heizkörpersystemen und kann die Komplexität bei Sanierungen reduzieren. Für Prozesswärme werden kommerzielle Lösungen bei Temperaturen unter 160 °C zunehmend wirtschaftlich einsetzbar, während einzelne Systeme bereits Temperaturen von annähernd 200 °C erreichen. Damit wächst die Zahl der Anwendungen, in denen Wärmepumpen fossil betriebene Systeme ersetzen können.
Auch bei den Kältemitteln verschärft sich der technologische Wettbewerb. Regulatorische Vorgaben beschleunigen den Umstieg auf Kältemittel mit niedrigem Treibhauspotenzial, darunter Propan, Ammoniak, Kohlendioxid und Wasser. Insbesondere Propan, auch als R290 bezeichnet, gewinnt an Bedeutung, da es ein sehr niedriges Treibhauspotenzial mit der Möglichkeit verbindet, höhere Wassertemperaturen bereitzustellen. Der Wechsel der Kältemittel wirkt sich auf die Konstruktion von Verdichtern und Wärmetauschern ebenso aus wie auf Sicherheitssysteme, Installationsverfahren und Produktzertifizierungen. Anbieter mit umfassender Kältemittelkompetenz und regulatorisch konformen Produktportfolios dürften daher von strengeren Umweltvorgaben profitieren.
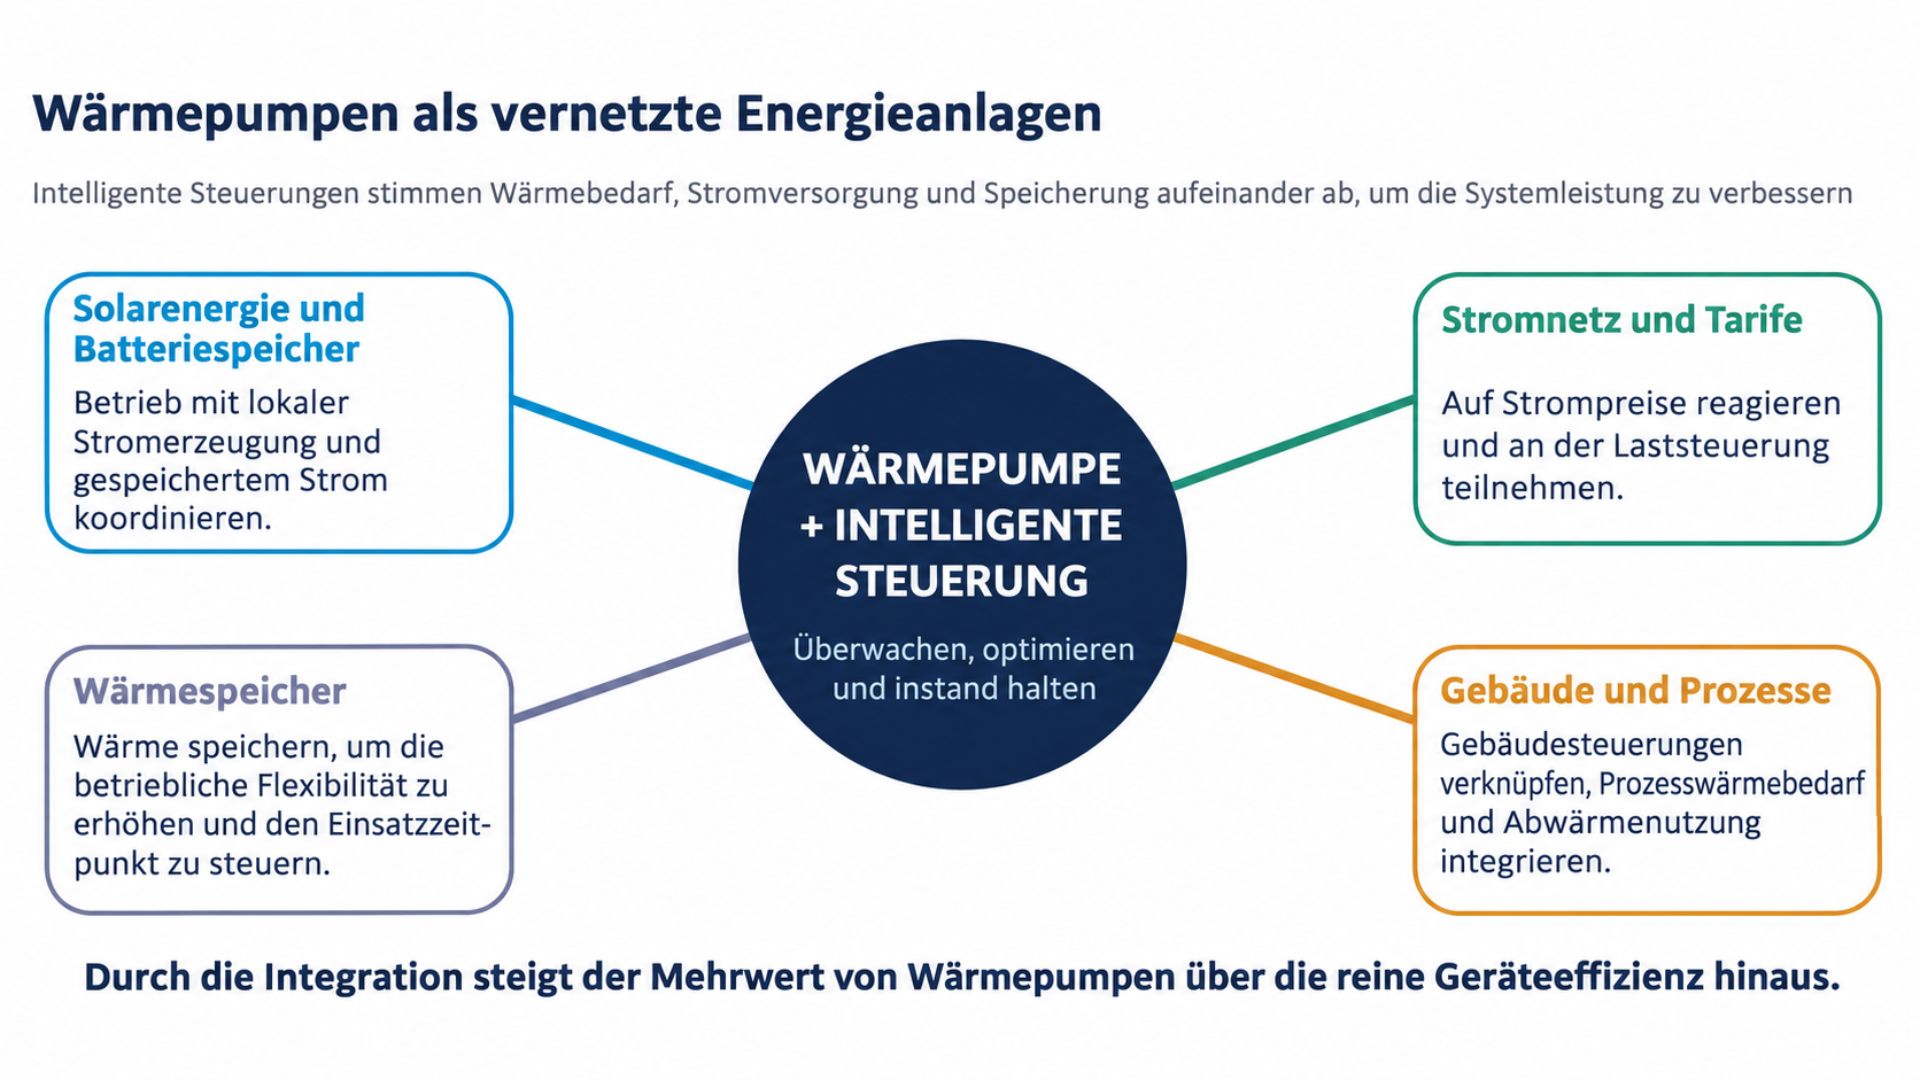
Ebenso wichtig ist die Digitalisierung. Vernetzte Steuerungen, Echtzeit-Monitoring, Ferndiagnose und Predictive Maintenance können die Effizienz steigern und Ausfallzeiten reduzieren. Werden Wärmepumpen zusätzlich mit Stromtarifen, thermischen Speichern, Photovoltaikanlagen, Batteriespeichern, Gebäudemanagementsystemen und Demand-Response-Plattformen verknüpft, entwickeln sie sich von einzelnen Heizgeräten zu flexibel steuerbaren Bestandteilen des Energiesystems.
Quelle: Frost & Sullivan
Der Wettbewerb verlagert sich vom Produkt zum Ergebnis
Die Leistungsfähigkeit der Hardware bleibt entscheidend, wird allein aber nicht mehr ausreichen. Wettbewerbsvorteile entstehen zunehmend durch Systemintegration, Software, Finanzierung und Services über den gesamten Lebenszyklus. Kunden erwarten verlässliche Kostenstrukturen, nachweisbare Einsparungen und geringere Projektrisiken. Dadurch entstehen neue Formen der Zusammenarbeit zwischen Geräteherstellern, Energieversorgern, Energiedienstleistern und Finanzinstituten entlang des gesamten Projektlebenszyklus.
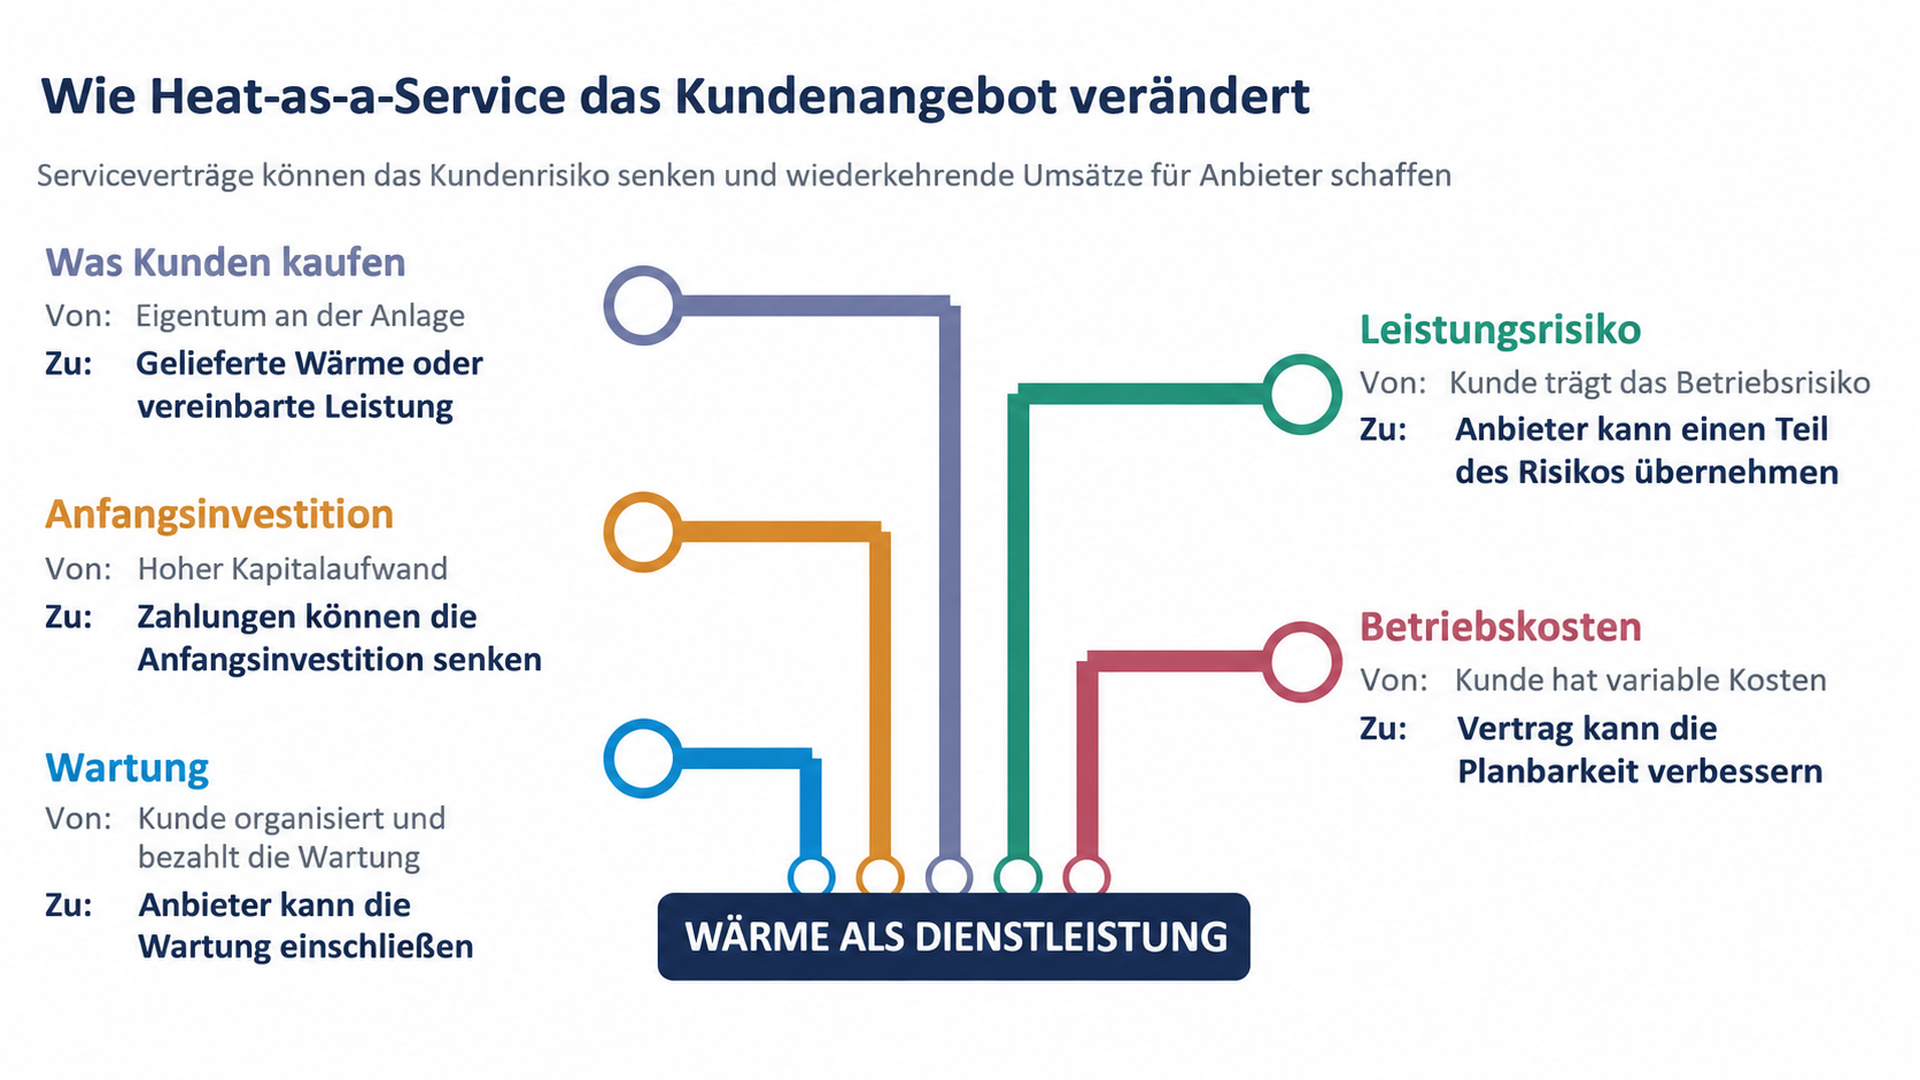
Heat-as-a-Service verdeutlicht diesen Wandel. Anstatt die technische Anlage selbst zu kaufen, bezahlt der Kunde für die bereitgestellte Wärme oder eine vertraglich vereinbarte Leistung. Der Anbieter kann die Anlage finanzieren, warten, ihre Effizienz überwachen und einen Teil des Betriebsrisikos übernehmen. Investitionskosten werden dadurch zu laufenden Betriebskosten, der Aufwand für den Anlagenbesitz sinkt und die Einführung kann insbesondere dort erleichtert werden, wo die verfügbaren Investitionsbudgets begrenzt sind. Für Anbieter schaffen langfristige Verträge wiederkehrende Umsätze, stärken die Kundenbindung und liefern Betriebsdaten, mit denen sich die Anlagenleistung weiter optimieren lässt.
Quelle: Frost & Sullivan
Das Geschäftsmodell stellt allerdings auch höhere Anforderungen an die Umsetzung. Anbieter müssen Energie- und Leistungsrisiken realistisch kalkulieren, eine kosteneffiziente Finanzierung sicherstellen und die Anlagen über lange Zeiträume zuverlässig betreuen. Eine belastbare digitale Messung und Verifizierung der erzielten Ergebnisse wird deshalb zu einer zentralen Voraussetzung für wirtschaftlich tragfähige Serviceangebote.
Markthürden bestimmen die Geschwindigkeit des Wachstums
Trotz der positiven Marktaussichten gibt es mehrere Faktoren, die den Ausbau bremsen können. Hohe Anfangsinvestitionen bleiben eine der sichtbarsten Hürden, insbesondere wenn zusätzlich die elektrische Infrastruktur modernisiert werden muss oder komplexe Nachrüstungen erforderlich sind. Auch das Verhältnis zwischen Strom- und Gaspreisen beeinflusst die Amortisationszeit erheblich. Niedrige Gaspreise können die Wirtschaftlichkeit von Wärmepumpen verschlechtern, während stark schwankende Strompreise zusätzliche Unsicherheit für Kunden schaffen.
Ein weiterer Engpass sind qualifizierte Fachkräfte. Ein Mangel an Planern, Installateuren, Ingenieuren und Spezialisten für die Inbetriebnahme kann die Kosten erhöhen und die verfügbaren Umsetzungskapazitäten begrenzen. Auch die Widerstandsfähigkeit der Lieferketten, ausreichende Fertigungskapazitäten und Lieferzeiten werden darüber entscheiden, welche Unternehmen die steigende Nachfrage tatsächlich in Umsatz umsetzen können. Das Marktwachstum wird daher nicht allein von Produktinnovationen abhängen, sondern ebenso von der Qualifizierung von Fachkräften, standardisierten Installationsprozessen und einem verlässlichen After-Sales-Service.
Strategische Prioritäten bis 2035
Drei Handlungsfelder stehen dabei besonders im Fokus. Erstens sollten Anbieter intelligente Optimierungsmöglichkeiten integrieren, darunter KI-gestützte Steuerungen, Predictive Analytics und einen an dynamische Stromtarife angepassten Betrieb. Zweitens gilt es, Wärmepumpen mit Photovoltaik, Speichern, Ladeinfrastruktur für Elektrofahrzeuge und Energiemanagementplattformen zu verknüpfen und so integrierte, CO₂-arme Energiesysteme zu schaffen. Drittens gewinnen ergebnisorientierte Geschäftsmodelle an Bedeutung, die Anlagentechnik, Steuerung, Software, Finanzierung, Monitoring und Service miteinander verbinden.
Der Markt entwickelt sich zunehmend in Richtung von Lösungen, die messbare Ergebnisse bei Energieverbrauch, Kosten und CO₂-Emissionen liefern. Unternehmen, die effiziente Hardware mit digitaler Intelligenz, Kältemitteln mit niedrigem Treibhauspotenzial, skalierbaren Servicekapazitäten und tragfähigen Finanzierungskonzepten verbinden, schaffen gute Voraussetzungen, um an diesem Wachstum teilzuhaben. Bis 2035 wird Marktführerschaft weniger durch den Verkauf einzelner Heizgeräte bestimmt werden als durch die Fähigkeit, Wärme als flexible, zuverlässige und dekarbonisierte Energiedienstleistung bereitzustellen und zu steuern.
Download
Laden Sie weiterführende Insights und Marktdaten zum globalen Wärmepumpenmarkt herunter, um Marktpotenzial, technologische Entwicklungen und die wichtigsten Wachstumstreiber bis 2035 besser einordnen zu können.